Las Claves de Hoy
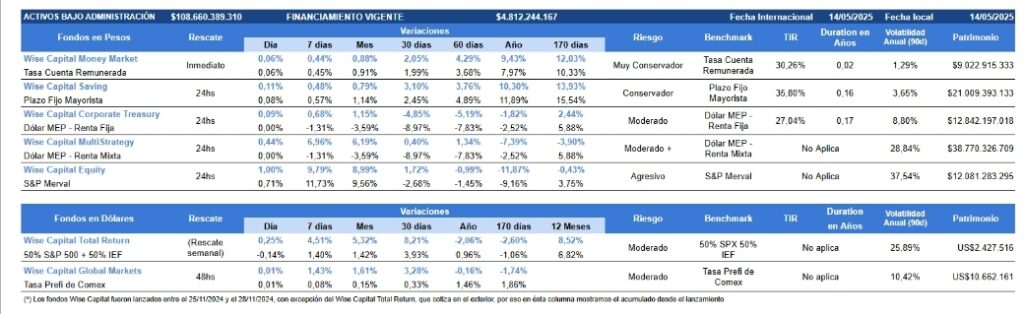
Wise Capital Global Markets. Entre los fondos de renta mixta en dólares, se ubica por rendimiento en el puesto #1 a 7 días (1,43%), con una racha de 6 jornadas en el Top5. En tanto, a 30 días, se mantiene en el 3er puesto (3,28%). En las últimas 19 ruedas se mantiene en el Top3 a 30 días, ubicándose 2do en la mayoría de estas jornadas.
Wise Capital Equity. Se ubica en el 2do puesto a 1 día (1%) y 5to a 30 días (1,72%) entre los fondos de renta variable en pesos. En rendimiento a 30 días se mantienen durante 6 ruedas en el Top5.
Quebró el 3%. Ayer el INDEC dio a conocer el dato de inflación de abril que registró una caída respecto de marzo y se ubicó en 2,8%. Recordemos que en marzo el IPC se había ubicado en 3,7%. De esta manera, en lo que va del año la inflación acumula 11,6% mientras que la medición interanual arroja un 47,3%. Hay que destacar que esta medición es la primera que se toma tras la salida del cepo cambiario y con un nuevo esquema cambiario que contempla una flotación entre bandas.
Riesgo País en caída. El riesgo país en franca disminución (ayer cerró en 678 puntos básicos) ayudaría al repunte en los bonos soberanos (AL29 y AL30) alcanzando subas de hasta 10 y 12% en 12 meses. Destacamos el performance que tendría el AE38 que alcanzaría inclusive subas de hasta 14,8%. En este esquema prevemos dos momentos importantes de compresión: julio cuando se abonen los cupones de los bonos, y octubre posterior al periodo de elecciones cuando baje el riesgo de inestabilidad política.
Rollover de 134%. Tras una serie de licitaciones sin que Economía logre alcanzar el total del vencimiento en pesos, en la primera licitación de deuda del mes se alcanzó un rollover de 134%. Contemplando toda la operatoria, hay que recordar que el lunes se realizó un canje de deuda con el BCRA. Y, sumado a la licitación de ayer, se ofreció el canje a privados. Desde la Secretaría de Finanzas aclararon: “En la licitación de conversión se adjudicó valor efectivo equivalente de $6,099 billones. Esto significa una participación del 52,13%, una extensión de vida promedio de 0,46 años y una reducción de deuda de $0,599 billones (versión tasa fija)”.
De los bonos CER a la tasa fija. Con la baja de la inflación confirmada con el dato de abril (2,8%), se prevé que la estrategia de inversión que ajusta por precios (CER) ingrese en un período de retracción. Como contrapartida, el panorama para las inversiones de renta fija se mostrarán más estables.
En una nota publicada en el diario El Cronista proyectamos un 2026 sin inflación: “A priori, ya no habría motivos para esperar subas adicionales en los servicios, el superávit fiscal va a ser más alto y la prudencia monetaria, con menos pesos en la calle por el Bopreal 4, va a mantener controlado al dólar. El superávit comercial, a pesar de las mayores importaciones, va a ser sostenido por el complejo oleaginoso, más la exportación del sector energético. Esas mayores importaciones van a actuar como vector de precios para los bienes y servicios locales. A este ritmo, no hay que descartar que hacia fines de año o en el verano de 2026, la inflación mensual comience a ser menor al 1%. Mala noticia para los bonos que ajustan por CER; excelente para la tasa fija”.
“Mini blanqueo”. El Dólar del Colchón a las Reservas…el Plan de Caputo: Caputo quiere que los argentinos saquen la plata que tienen guardada, se estima que los dólares guardados bajo el colchón alcanzan los USD200.000 a USD270.000 millones, y el objetivo es insertarlos en la economía real promoviendo su circulación sin recurrir a la emisión monetaria, y de paso generar un cambio cultural respecto al uso de dólares para el consumo.
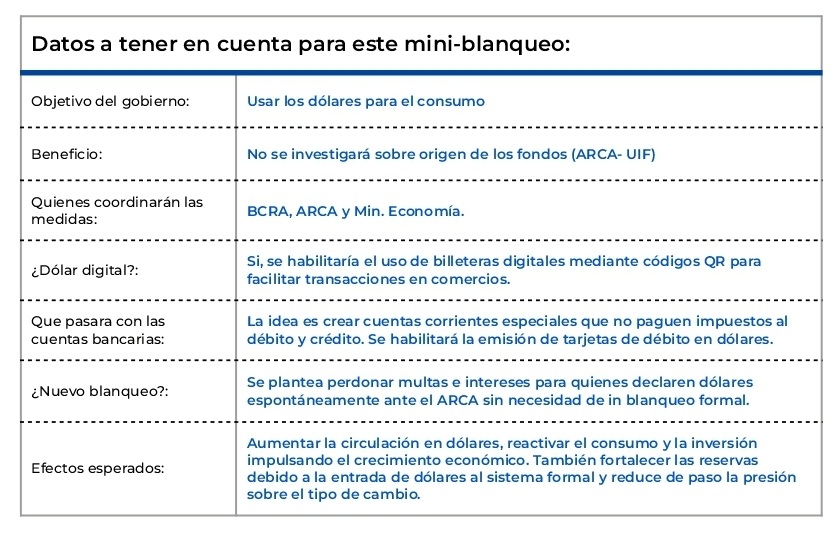
¿Caerá más el dólar? El Gobierno anunciará en breve medidas para que el ahorrista saque los dólares del colchón y pueda usarlo para transacciones previo una breve declaración jurada. Este movimiento llevaría a una sobreoferta de dólares, haciendo caer su valor. Sumado a esto, se proyecta un fuerte ingreso de divisas producto de las liquidaciones del campo, lo que acentuaría la caída de la divisa norteamericana. Ayer, el dólar mayorista cotizó a $1.132, con el MEP operando a $1.141, y el CCL a $1.159.
Gracias a la flexibilización cambiaria y políticas del Gobierno, la tendencia del dólar continúa a la baja y esto lo vemos que seguirá así. La brecha con el CCL está hoy al 2,91%, un 1,37% con el MEP y de solo 3,07% contra el blue. Una mayor oferta de dólares debido a la liquidación de divisas de agroexportadores incentivados por la baja temporal de retenciones ha contribuido a esta dinámica. Y, por supuesto, la estrategia de carry trade de vender dólares para invertir en instrumentos en pesos con alta rentabilidad ha ganado tracción en el mercado, lo que a su vez ayuda a reducir la demanda de dólares. En el tramo medio desarbitrado de la curva el BPD7 ofrece una TIR de 7,8% atractiva.