

Buen día,
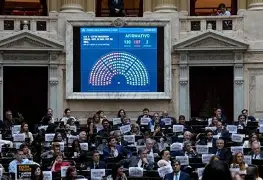
La Cámara de Diputados *dio media sanción al proyecto de Inocencia Fiscal
II*, que introduce modificaciones al Régimen de Declaración Jurada
Simplificada del Impuesto a las Ganancias vigente desde 2025. La iniciativa
fue aprobada por *139 votos a favor, 110 en contra y 2 abstenciones* y
ahora deberá ser tratada por el Senado.
En términos concretos, los principales cambios aprobados son los siguientes:
– *Ampliación del régimen simplificado:* se eliminan los límites
patrimoniales y de ingresos que actualmente condicionan el acceso. De
aprobarse definitivamente la reforma, dejarían de regir los topes
de *$10.000
millones de patrimonio y $1.000 millones de ingresos*. Se mantienen como
condiciones *tener residencia fiscal argentina y no estar categorizado
como Gran Contribuyente Nacional*.
– *Funcionarios públicos:* quienes ocupen o hayan ocupado determinados
cargos públicos de alta responsabilidad durante los *cinco años
anteriores a la adhesión al régimen* podrán utilizar el sistema
simplificado para presentar su declaración jurada y pagar
Ganancias, pero *no
accederán a las protecciones especiales previstas por el régimen*. La
restricción comprende, entre otros, a funcionarios desde secretario de
Estado, legisladores y concejales, parlamentarios del Mercosur, jueces,
fiscales, defensores del Pueblo y miembros de los consejos de la
Magistratura y jurados de enjuiciamiento.
– Para esos funcionarios y exfuncionarios, *no regirá la presunción de
que lo declarado es correcto ni la protección vinculada a la denominada
“discrepancia significativa”*. En consecuencia, ARCA podrá fiscalizarlos
frente a cualquier diferencia detectada y aplicar las multas y sanciones
correspondientes bajo el régimen general. Asimismo, continúan vigentes las
obligaciones de declaraciones juradas ante la Oficina Anticorrupción y el
régimen aplicable a Personas Expuestas Políticamente (PEP).
– La exclusión de estos beneficios *no fue extendida a cónyuges ni
familiares de funcionarios públicos*, quienes podrán acceder al régimen
simplificado y a sus beneficios si cumplen las restantes condiciones.
– *Reducción de multas:* el proyecto establece una *reducción del 25% de
determinadas multas por infracciones formales* aplicables a MiPyMEs,
personas humanas, sucesiones indivisas y entidades sin fines de lucro.
Además, dispone una *quita del 50% para ciertas multas anteriores* que
todavía no se encuentren firmes o canceladas, condicionada a que el
contribuyente regularice el incumplimiento correspondiente.
– *Fiscalización de ejercicios anteriores:* la reforma *limita la
posibilidad de que ARCA cuestione el origen de fondos correspondientes a
períodos fiscales anteriores* y flexibiliza el criterio de “discrepancia
significativa”, reforzando las protecciones asociadas al régimen
simplificado.
– *Operaciones en efectivo:* se aclara expresamente que *los pagos en
efectivo instrumentados mediante escrituras públicas son compatibles con el
régimen*, por lo que este tipo de operaciones no queda excluido por el
solo hecho de utilizar efectivo.
En síntesis, la reforma apunta a *ampliar significativamente el universo de
contribuyentes alcanzados por el Régimen de Declaración Jurada Simplificada
de Ganancias*, eliminando los topes patrimoniales y de ingresos y limitando
determinados controles sobre fondos de ejercicios anteriores.
Paralelamente, incorpora un tratamiento diferenciado para funcionarios y
exfuncionarios de los últimos cinco años, que podrán utilizar el mecanismo
simplificado para declarar y pagar Ganancias, pero *sin acceder a sus
principales protecciones frente a la fiscalización de ARCA*.
La iniciativa cuenta por el momento únicamente con *media sanción de
Diputados y fue girada al Senado*, por lo que estos cambios todavía deben
completar el trámite legislativo antes de convertirse en ley.