

*Euforia financiera global tras el cese al fuego en Medio Oriente*
La confirmación de una tregua de dos semanas en el conflicto de Medio
Oriente desató un cambio radical en la dinámica financiera global este
miércoles. El anuncio del presidente Donald Trump sobre el cese al fuego
provocó un desplome inmediato en los precios del petróleo, con caídas que
rozan el 17%. El crudo WTI retrocedió hasta los USD94,87 por barril,
mientras que el Brent se ubicó en USD94,91, revirtiendo la tendencia
alcista que lo había llevado a los USD110. El alivio responde a la
inminente reapertura del estrecho de Ormuz, punto clave por donde circula
el 20% del crudo mundial y que permanecía bloqueado por Irán. Esta
distensión del riesgo energético disparó el optimismo en las plazas
bursátiles internacionales. En Asia, el índice Kospi de Seúl lideró las
ganancias con un avance del 6,8%, seguido de cerca por el Nikkei de Tokio.
Lo mismo sucede en las principales plazas europeas. Wall Street no es la
excepción y sus futuros ya anticipan una apertura con fuertes rebotes en el
Nasdaq y el S&P 500. La economía global recupera así el aliento tras
semanas de máxima tensión bélica e incertidumbre en el suministro de
combustibles básicos.
*Tensión cambiaria: suben los dólares financieros y se amplía la brecha*
La plaza cambiaria local operó este martes con tendencias contrapuestas que
reavivaron la brecha entre las cotizaciones. Mientras el dólar oficial
mayorista mostró estabilidad al cerrar en $1.392,50, las variantes
financieras retomaron una marcada senda alcista. El CCL lideró las subas
hasta alcanzar los $1.485,31 (brecha en 6,66%), llegando incluso a tocar
picos de $1.500 durante la rueda bursátil. Por su parte, el dólar MEP
acompañó el movimiento con un leve avance que lo situó por encima de los
$1.430,16 (spread en 2,70%). Esta presión sobre los dólares libres se vio
impulsada por una menor liquidez en el sistema tras la reciente colocación
de deuda de Vista Energy. En el mercado de futuros, los inversores también
reflejaron mayor cautela con subas generalizadas y proyecciones de $1.414
para finales de abril. La absorción de dólares por parte del sector
corporativo restringió la oferta disponible en el mercado de capitales.
Esta dinámica divergente vuelve a poner el foco en la capacidad del Banco
Central para administrar la volatilidad en un contexto de demanda
sostenida. La jornada concluyó así con un mercado dividido entre la calma
del oficial y la inquietud de los dólares paralelos.
En una nota de *Infobae*
comentamos: *“El tipo de cambio continúa estable apoyado por la liquidación
de la cosecha y la inyección de dólares en el mercado, de la mano del
crecimiento del crédito en dólares. En materia de tasas, la Lecap a julio
muestra un nivel de 26,5% de Tasa Nominal Anual y la caución a un día de
plazo cerró en la última rueda en 19,8%. Con esto en mente y considerando
la dinámica para este mes, las inversiones en moneda dura y cobertura
inflacionaria son de las opciones recomendadas”.*
*El Banco Central extiende su racha compradora*
La autoridad monetaria sostuvo su racha positiva en el mercado de cambios
al concretar la compra de USD93 millones, sumando así 61 jornadas
consecutivas de captación de divisas. Con esta nueva intervención, las
reservas brutas del organismo escalaron hasta los USD44.442 millones,
consolidando un saldo favorable de USD4.581 millones en lo que va del año.
En paralelo a este fortalecimiento financiero, la atención de los
operadores se desplaza hacia la publicación del Relevamiento de
Expectativas de Mercado (REM). Este informe técnico es crucial para el
sector privado, ya que reflejará las proyecciones actualizadas de los
analistas sobre la inflación y el tipo de cambio tras el fuerte impacto
geopolítico del conflicto en Medio Oriente. Aunque el mercado cambiario
local exhibe una calma relativa, el informe de marzo llega en un escenario
de marcada heterogeneidad en el nivel de actividad económica.
En una nota publicada en *El Cronista*
explicamos: *“Se espera que esta capacidad de absorción de divisas se
incremente en las próximas semanas debido a la estacionalidad de la cosecha
gruesa. El aumento previsto en la oferta de dólares por parte del sector
agroexportador actúa como un blindaje que permite al Gobierno nacional
mantener el control de las cotizaciones financieras y fortalecer el
respaldo de la moneda”.*
*Desplome bursátil y refugio en el dólar*
La agudización de las hostilidades entre Irán e Israel impactó de lleno en
el mercado local, provocando que el índice S&P Merval en dólares perforara
nuevamente el soporte clave de los 2.000 puntos tras ceder un 1,1%. La
retórica bélica y los ataques aéreos en el Golfo Pérsico impulsaron a los
inversores globales hacia el dólar como activo de refugio, castigando a los
activos de riesgo y a las acciones argentinas en Wall Street, que
registraron bajas de hasta el 2,5%. Los bonos soberanos locales mostraron
una resistencia inusual con avances marginales en los títulos globales de
largo plazo. En tanto, el riesgo país registró una baja que lo ubica en los
610 puntos básicos.
*Competitividad sin devaluación: la hoja de ruta de Caputo para reducir el
costo argentino*
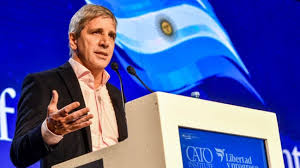
El ministro de Economía, Luis Caputo, ratificó ante el sector empresarial
que no utilizará el tipo de cambio como herramienta de competitividad y
apostará, en cambio, a una reforma estructural basada en la baja de
impuestos y la desregulación. Durante su exposición, el funcionario marcó
una ruptura con gestiones previas al asegurar que el camino hacia la
eficiencia económica pasa por atacar los costos logísticos y la presión
tributaria. Para lograrlo, anunció la licitación de 9.000 kilómetros de
corredores viales para junio y el trabajo conjunto con Federico
Sturzenegger para concesionar otros 12.000 kilómetros de rutas nacionales.
Caputo enfatizó que la hoja de ruta oficial es inexorable y que el objetivo
final es fomentar la formalización laboral para sustentar una reducción
impositiva agresiva. También destacó la importancia de la ley de inocencia
fiscal y el fortalecimiento del mercado de capitales para financiar la
economía real.
*Ajuste preventivo: el Gobierno profundiza recortes para blindar el
superávit*
La persistente caída de la recaudación tributaria obligó al Gobierno a
intensificar el recorte del gasto público para garantizar las metas
fiscales acordadas con el FMI. Durante el primer trimestre, el gasto
primario devengado retrocedió un 3,3%, con ajustes drásticos que alcanzaron
el 50% en las transferencias no automáticas a las provincias. El deterioro
de los ingresos, que ya acumula ocho meses consecutivos de baja, condicionó
a la Casa Rosada a reducir partidas clave como la obra pública y los
salarios estatales. Esta estrategia de “motosierra” busca compensar
posibles presiones legislativas, como el financiamiento universitario, y
cumplir con el exigente objetivo de un superávit primario del 1,5% del PBI
para fin de año. Hasta febrero, la Secretaría de Hacienda logró acumular un
excedente del 0,4%, aunque la diferencia entre el gasto comprometido y el
efectivamente pagado revela la magnitud del esfuerzo financiero. El equipo
económico monitorea de cerca esta dinámica de “manta corta” en un escenario
donde la reforma laboral y los intereses de deuda marcan el pulso de las
cuentas públicas. La disciplina en las erogaciones se mantiene como el eje
central del programa oficial para estabilizar las variables macroeconómicas.