

Pausa en la batalla comercial, ¿en qué activos posicionarnos?
Las Claves de Hoy
Pausa en la batalla comercial, ¿en qué activos posicionarnos? En una medida que fue tomada con alivio por el mercado mundial, el presidente de Estados Unidos, Donald Trump, anunció que todos los países que no practicaron aranceles de represalia tendrían un arancel recíproco mínimo del 10% (con excepción de China), con una pausa de 90 días para tener margen de negociación para los aranceles recíprocos más severos. Estados Unidos mantiene con China una escalada de trabas arancelarias. Y, de hecho, Trump anunció una nueva suba en los aranceles para la importación de productos chinos, llevándolos al 125%. Las principales bolsas asiáticas y europeas operan con fuertes alzas, recortando así gran parte de las caídas sufridas desde la semana pasada.
Como decimos desde hace días, una cosa es un cisne negro y otra muy diferentes es agarrar un cisne y teñirlo… Cuando sos la principal economía del mundo, a veces podes hacer lo que querés, pero cuando el resto te responde sólo inducís a una recesión económica de la que Estados Unidos no escapa… Ahora que ganó la cordura, es lógico esperar primero una suba rápida de 20% en Dólar MEP en los activos de riesgo. Luego habrá que barajar y dar de nuevo para ver el momento en que ocurra una suba adicional de 30% en Dólar MEP, siempre para los activos de riesgo.
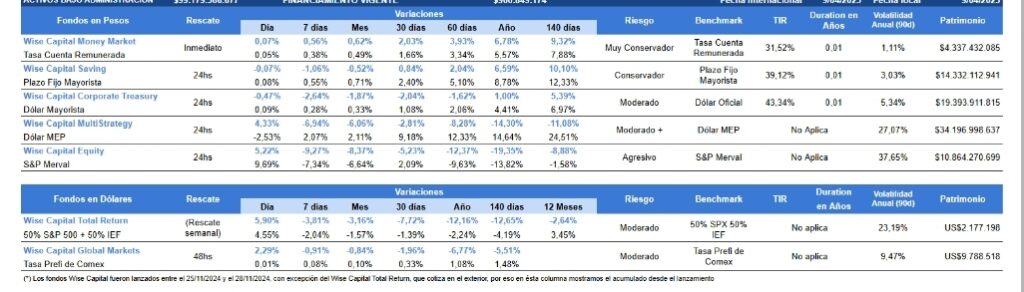
Para los que están afuera / expectantes nuestra recomendación es entrar fuerte en el Wise Capital MultiStrategy y en el Wise Capital Equity… Mientras que para los importadores y/o los que esperan ajuste cambiario por el FMI, en estos momentos el Wise Capital Corporate Treasury tiene 65% de cobertura cambiaria y esperamos cerrar la semana arriba del 90%.
Fuerte reacción en Wall Street. Tras la pausa anunciada por Trump a nivel arancelario, la bolsa de Nueva York reaccionó con una fuerte alza. El índice Dow Jones escaló un 7,87%; el S&P500, 9,52%; y el Nasdaq Composite, 12,16%. En este contexto, el mercado comienza
a especular con la posibilidad de que la Reserva Federal comience a recortar la tasa de interés para compensar la posibilidad de una desaceleración del crecimiento ante el nuevo escenario de aranceles. Así, el mercado establece en 79,1% la posibilidad de que se concrete una reducción de la tasa para mayo.
Alivio para el mercado local. Tras las fuertes caídas registradas en el mercado local producto de la nueva política arancelaria por parte de los Estados Unidos, así como también apalancada en la incertidumbre respecto del nuevo acuerdo con el FMI, los activos argentinos tomaron ayer algo de respiro. Es que la pausa en la batalla comercial iniciada por los Estados Unidos generó alzas a nivel global así como local. El S&P Merval logró escalar 10%, los ADR treparon 15% mientras que los títulos públicos subieron 5%. En este contexto, el riesgo país retrocedió 11,7% y finalizó en 889 puntos básicos.
CABA: suba de la inflación. Los ojos se posaron ayer en el dato de inflación de la Ciudad de Buenos Aires, que suele marcar un panorama para la inflación a nivel nacional. Y el dato para marzo se ubicó en 3,2%, de acuerdo con información de la Dirección General de Estadística y Censos de Buenos Aires. Recordemos que en febrero la inflación fue de 2,1% para la ciudad. Así, en el primer trimestre del año la inflación en CABA se ubicó en 8,6%. En tanto, en la medición interanual, la inflación es de 63,5%. Los rubros que impulsaron la inflación en marzo en la Ciudad de Buenos Aires fueron alimentos, educación y vivienda.
Repunte de la industria y la construcción. De acuerdo con datos del INDEC, el Índice de Producción Industrial (IPI) repuntó en febrero un 0,5% mensual mientras que la comparación con febrero de 2024 arroja una suba de 5,6%. En tanto, el acumulado del primer bimestre marcó un incremento de 6,6% respecto del mismo período del año anterior. La construcción, por su parte, marcó un rebote de 3,7% en febrero respecto del mismo mes del año pasado. Y comparado con enero la suba es de 2% (con un incremento en el primer bimestre de 1,1% respecto del primer bimestre de 2024).
Más detalles del acuerdo. Luego de tanto tiempo de espera, finalmente comienzan a conocerse más datos acerca del nuevo acuerdo con el Fondo Monetario Internacional. Desde el propio organismo se comunicó esta semana que el préstamo será por USD20.000 millones. Ayer, desde el Gobierno se adelantó que el acuerdo se aprobará mañana y que abarca cuatro años de asistencia financiera. En tanto, se extenderá hasta 2036. Es decir, la Argentina tendrá un plazo de diez años para pagarlo. Y, en este punto, hay que detallar que se tendrá cuatro años y medio de gracia. El pago de capitales comenzará en 2029 (no así el pago de intereses). Y un dato a destacar es que este nuevo acuerdo tendrá una tasa de 5,63%, y ya no de 6,46%. Desde el Gobierno insisten en que este nuevo acuerdo no implica un aumento de deuda ya que los fondos se utilizarán para cancelar las Letras Intransferibles del Tesoro en manos del Banco Central.
Disminuye la inflación en EE.UU. En lo que representa la cifra de inflación más baja desde septiembre del año pasado, el IPC de Estados Unidos cayó en marzo cuatro décimas en términos interanuales, hasta el 2,4 %. Los precios subyacentes (sin tener en cuenta categorías volátiles como alimentos y energía), aumentaron un 2,8% respecto al año anterior, por debajo del 3,1% de febrero. Esto representa el menor aumento de los precios subyacentes en casi cuatro años. La duda sembrada hacia adelante es el impacto sobre la economía norteamericana de los aranceles impuestos por el presidente Trump. Y esto tanto en relación a la inflación como al crecimiento de la economía.